要点
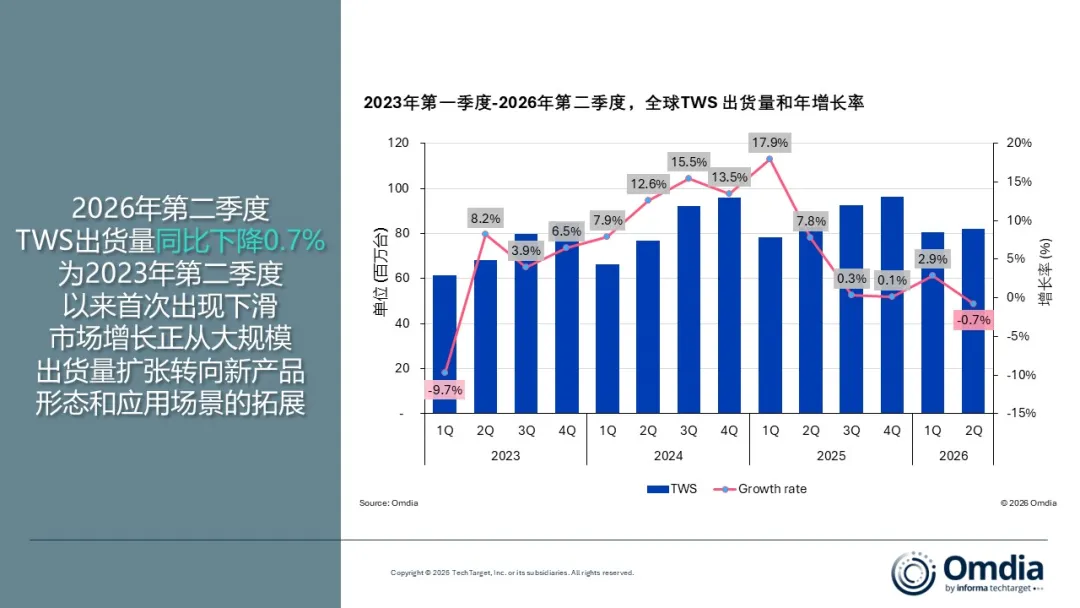
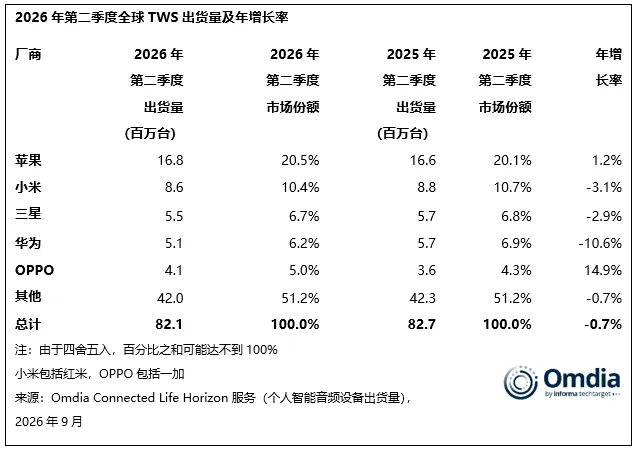
Omdia的最新数据显示,2026年第二季度全球真无线(TWS)耳机出货量同比下降0.7%,至8210万台,这是自2023年第二季度以来首次出现同比下滑。作为全球最大的TWS市场,中国大陆市场是整体下滑的主要原因之一。受更广泛的消费电子刺激政策带来的推动作用减弱,以及部分换机需求提前释放至2025年的影响,中国大陆TWS出货量下降9.5%。美国和印度等其他主要市场的出货量也出现下滑,而新兴市场的增长在一定程度上抵消了这些下滑。
OWS出货表现超越传统TWS
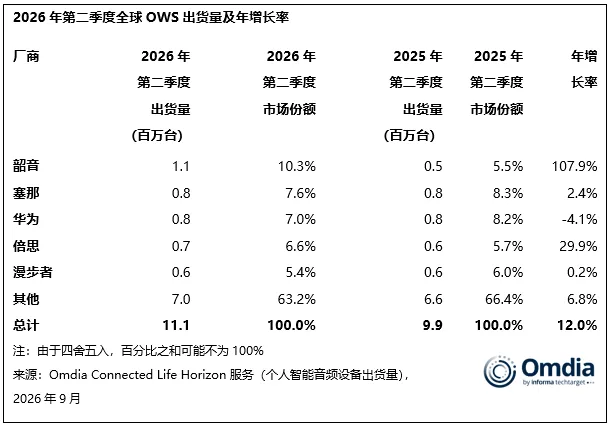
整体持平的TWS市场背后,传统TWS(包括入耳式和半入耳式产品)与开放式耳机(OWS)之间的出货表现差距正在扩大。Omdia数据显示,2026年第二季度,传统TWS出货量下降了2%,而OWS出货量增长了12%,达到1110万台,OWS在TWS总出货量中的占比从一年前的12.0%上升至13.5%。
Omdia研究分析师秦艺源(Claire Qin)表示:“OWS类别的准入门槛相对较低,而产品质量仍是实现差异化的关键,这为众多厂商提供了发展机遇。OWS正迅速成为新功能开发的重要领域,特别是涉及更长时间的聆听体验以及各种使用场景的AI功能。”
耳夹式耳机带动OWS增长
2026年第二季度,耳夹式占据开放式耳机的大部分出货量,而增长势头遍及多种外形尺寸和价格区间。
- 耳夹式OWS占总出货量的61% ,这得益于消费者对其作为音频设备和时尚配饰双重用途的兴趣日益增长。
- 耳挂式设备占出货量的39%,其牢固贴合的佩戴体验,深受运动等其他活跃使用场景人群的青睐。
- 价格低于50美元的入门级细分市场增长了323%,这得益于塞那(Sanag)、倍思(Baseus)和QCY等厂商的推动。
- 100–199美元价位段同比增长253% ,这主要得益于华为、韶音(Shokz)和OPPO等知名品牌的推动。
秦艺源补充道,“高端耳夹式耳机细分市场竞争依然激烈,音质是实现差异化的关键领域。能够应对这些挑战的厂商,在面向既追求功能性又注重时尚感的消费者时,更有可能获得支持其高价策略的空间。”
AI功能正成为TWS的下一个竞争焦点
TWS市场的激烈竞争也在加速AI耳机领域的创新。
Omdia研究总监刘健森(Jason Low)表示:“AI功能正逐渐成为高端音频设备实现差异化的重要领域,涵盖了从搭载神经处理单元(NPU)的智能耳机,到由大型语言模型(LLM)驱动的配套应用程序。用户将继续优先考虑舒适度、音质、通话质量以及主动降噪(ANC)性能。与此同时,随着消费者越来越希望获得有助于完成任务并提升整体用户体验的功能,AI功能有望推动该产品的进一步普及。”
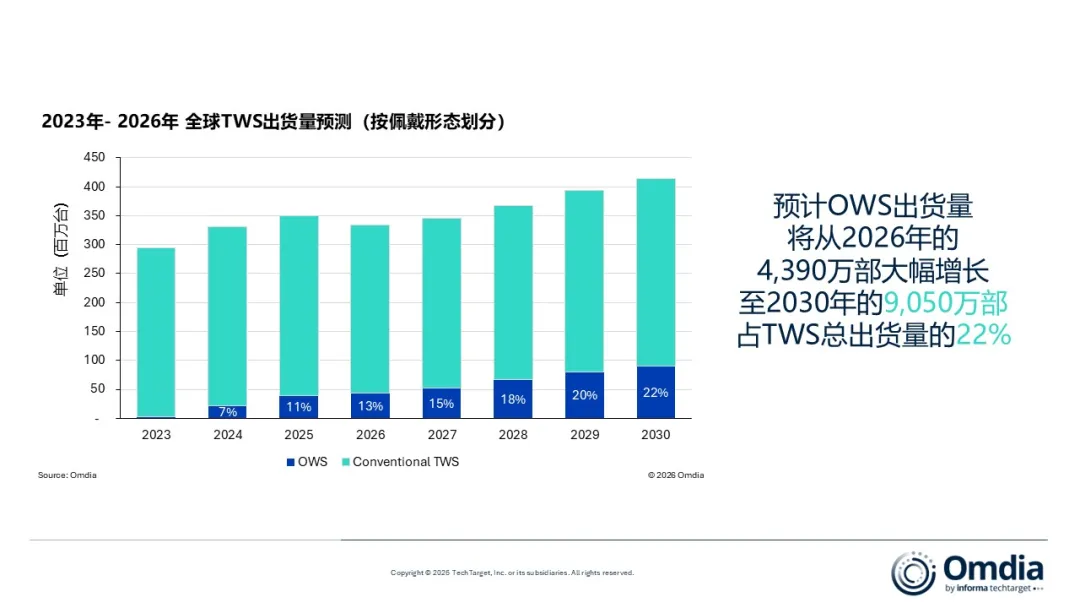
Omdia预计,未来几年,OWS仍将是TWS领域最具增长潜力的细分市场之一。预计OWS的年出货量将从2026年的4390万台增至2030年的9050万台,占TWS总出货量的近五分之一。
刘健森总结道:“成功的厂商需要针对明确界定的使用场景——健身、通勤和办公效率,量身定制产品,同时通过无缝的生态系统整合增添更智能的功能。”
文章来源:Omdia